易东财税(深圳)电子产品销售 业务概览与合规要点
一、企业概况
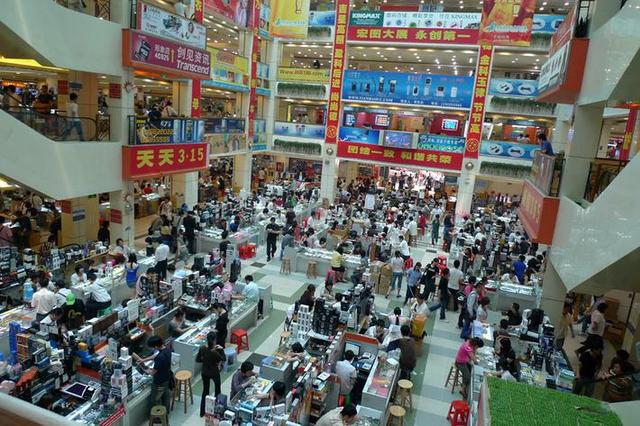
易东财税(深圳)是一家注册于深圳的财税服务机构,其业务范围中涉及电子产品销售相关板块。依托深圳作为全球电子信息产业重镇的地缘优势,该类企业在电子产品销售领域具有供应链触达快、客户资源集中、配套服务完善等先天条件。
二、电子产品销售的业务特点
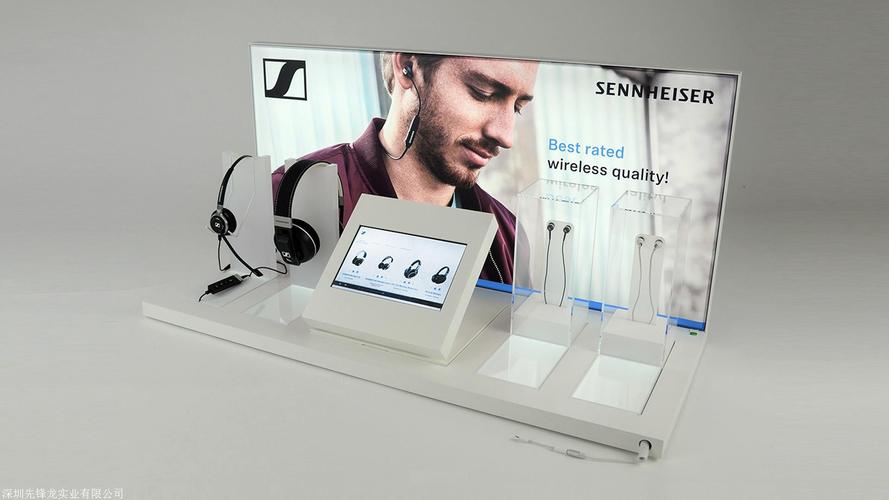
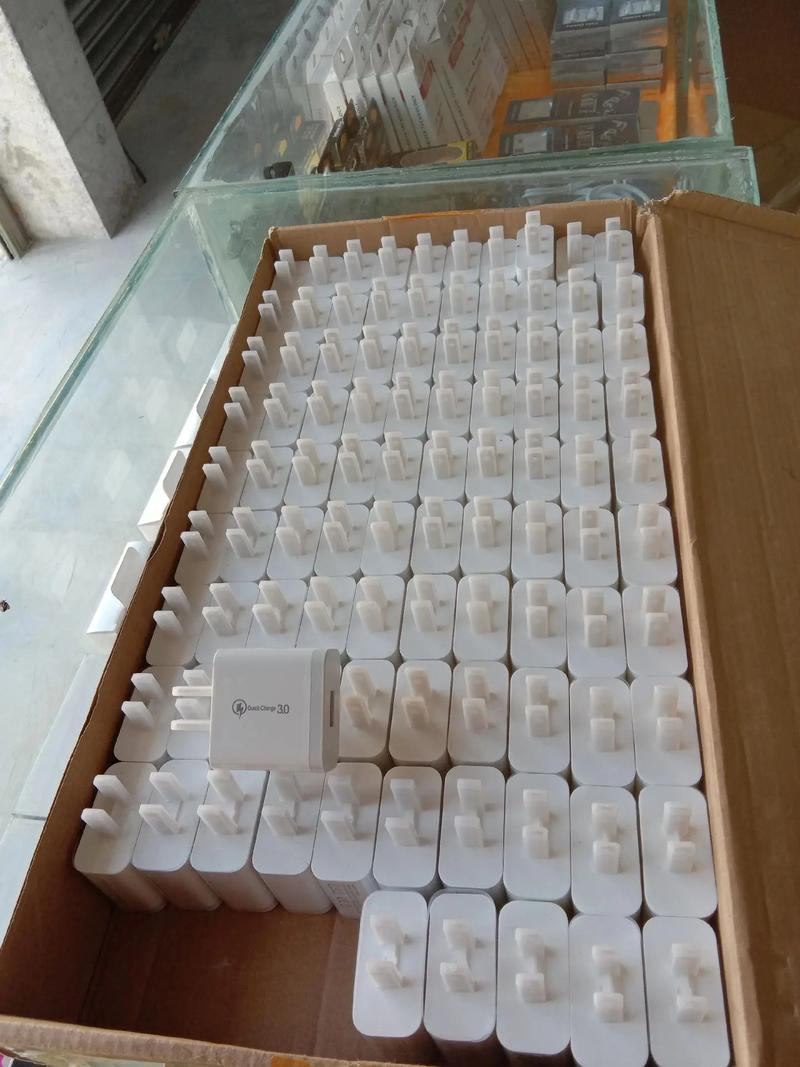
电子产品销售涉及的产品线通常包括消费电子(手机配件、智能穿戴、音频设备等)、办公电子设备、电子元器件及周边耗材。其业务模式可能涵盖批发、零售、电商平台销售以及企业客户直销等多种渠道。相较一般商品销售,电子产品销售具有更新迭代快、SKU繁多、价格波动大、退换货频率较高等特征,对财务核算与税务处理提出了更高要求。
三、财税合规核心要点
- 税务登记与税种适配:电子产品销售属于货物销售,一般需按增值税销售货物税目申报,深圳地区企业需关注小规模纳税人与一般纳税人的认定标准及转换时点。
- 发票管理:电子产品购销频次高、单笔金额差异大,需建立规范的进销项发票台账,确保票、货、款三流一致,防范虚开风险。
- 库存与成本核算:电子产品型号多、跌价风险高,建议采用合理的存货计价方法,并关注期末存货跌价准备的会计处理对利润的影响。
- 电商渠道的税务处理:若通过电商平台销售,需关注平台结算周期、佣金费用的税前扣除凭证,以及跨区域销售的纳税地点判断。
- 退货与售后:电子产品退换货频繁,涉及红字发票开具、收入冲减的时点确认,需留存完整的售后记录以备核查。
四、行业风险提示
电子产品销售领域常见的财税风险包括:进项发票来源不合规、销售收入确认不及时、库存账实不符、以及跨境销售中关税与增值税处理不当等。企业应建立定期自查机制,必要时借助专业财税服务机构进行合规审核。
五、
易东财税(深圳)在电子产品销售相关业务中,应充分发挥财税专业能力与深圳产业生态的协同优势,在业务拓展的同时严守合规底线,实现销售规模与财税健康的平衡发展。
如若转载,请注明出处:http://www.jrlom.com/product/2.html
更新时间:2026-10-26 15:45:47